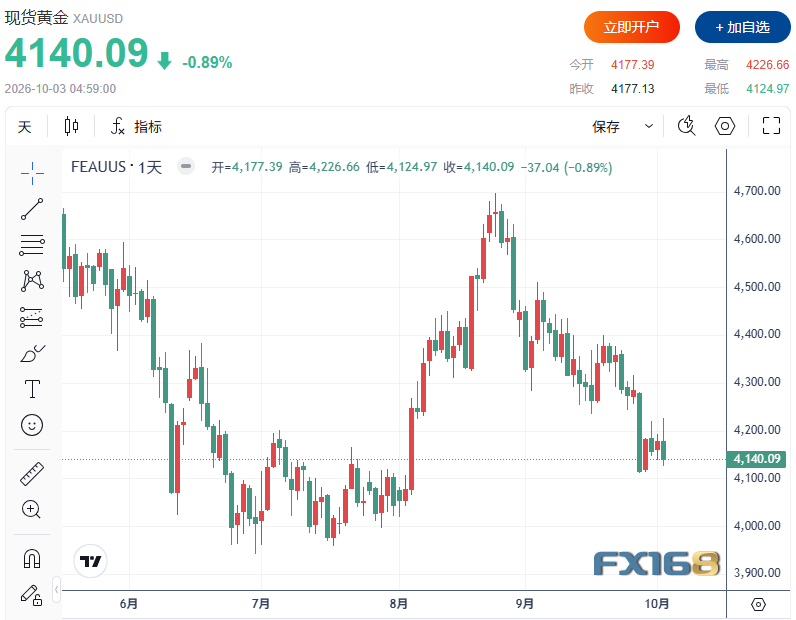
24K99讯 现货黄金本周大幅回落,周五虽因美国9月非农就业数据远逊预期而短暂获得支撑,但在未能守住4200美元/盎司关口后再度走弱,最终收于4140.52美元/盎司附近,周跌3.09%。在美债收益率上行、美元走强以及市场重新押注美联储可能再次加息的背景下,避险买盘未能持续推动金价反弹。
截至周五收盘,金价较本周一早盘的4277.90美元/盎司明显回落,周内最高触及4280.56美元/盎司,随后卖盘逐步占据主导。周二,美国职位空缺降温、消费者信心走弱曾令金价尝试企稳,但市场对美联储10月再次加息的担忧仍在,反弹幅度有限。周三美元维持在两个月高位附近、长期美债收益率保持高位,继续压制无息资产需求;周四金价仅获得有限支撑,随后在投资者为9月就业报告提前布局时跌至4110.95美元/盎司的周内低点。
周五公布的非农数据一度成为本周黄金最大的利多因素。美国9月仅新增2.9万个就业岗位,失业率升至4.2%,7月和8月非农数据还被下修,这些数据一度压低了10月加息概率,并推动美元和收益率回落。不过,金价未能站稳4200美元上方,随后继续下探,收盘时距离日内低点仅差15美元。
美市尾盘,现货黄金收报4140.09美元/盎司,日内下跌0.89%;现货白银报60.351美元/盎司,跌幅为1.03%。此前非农公布后一度出现的贵金属反弹未能延续,金价再次回到关键技术支撑区域。
(图源:FX168)
加息预期与收益率成主导变量
本周金价的走势再次显示,市场对美联储政策路径的重新定价,仍是影响黄金的核心变量。尽管疲弱就业数据通常会强化黄金的避险和降息交易逻辑,但在油价因美伊冲突相关担忧走高、通胀预期未完全消退、以及长期美债收益率持续抬升的环境下,黄金的反弹空间被明显压缩。
StoneX Group高级商品经纪商Daniel Pavilonis表示,美国政府宣布将释放战略石油储备以帮助缓和柴油和汽油价格,可能是非农公布后黄金未能延续涨势的关键原因之一。他指出,消息传出后,市场开始重新交易,利率再度上行,商品市场普遍回落,不仅是金属,连谷物和其他大宗商品以及兑美元的货币都出现回撤。他认为,在收益率没有真正转向之前,金属市场很难重新走强。
Pavilonis预计,下周黄金更可能继续走弱,至少会维持偏软走势。
分析师分歧加大
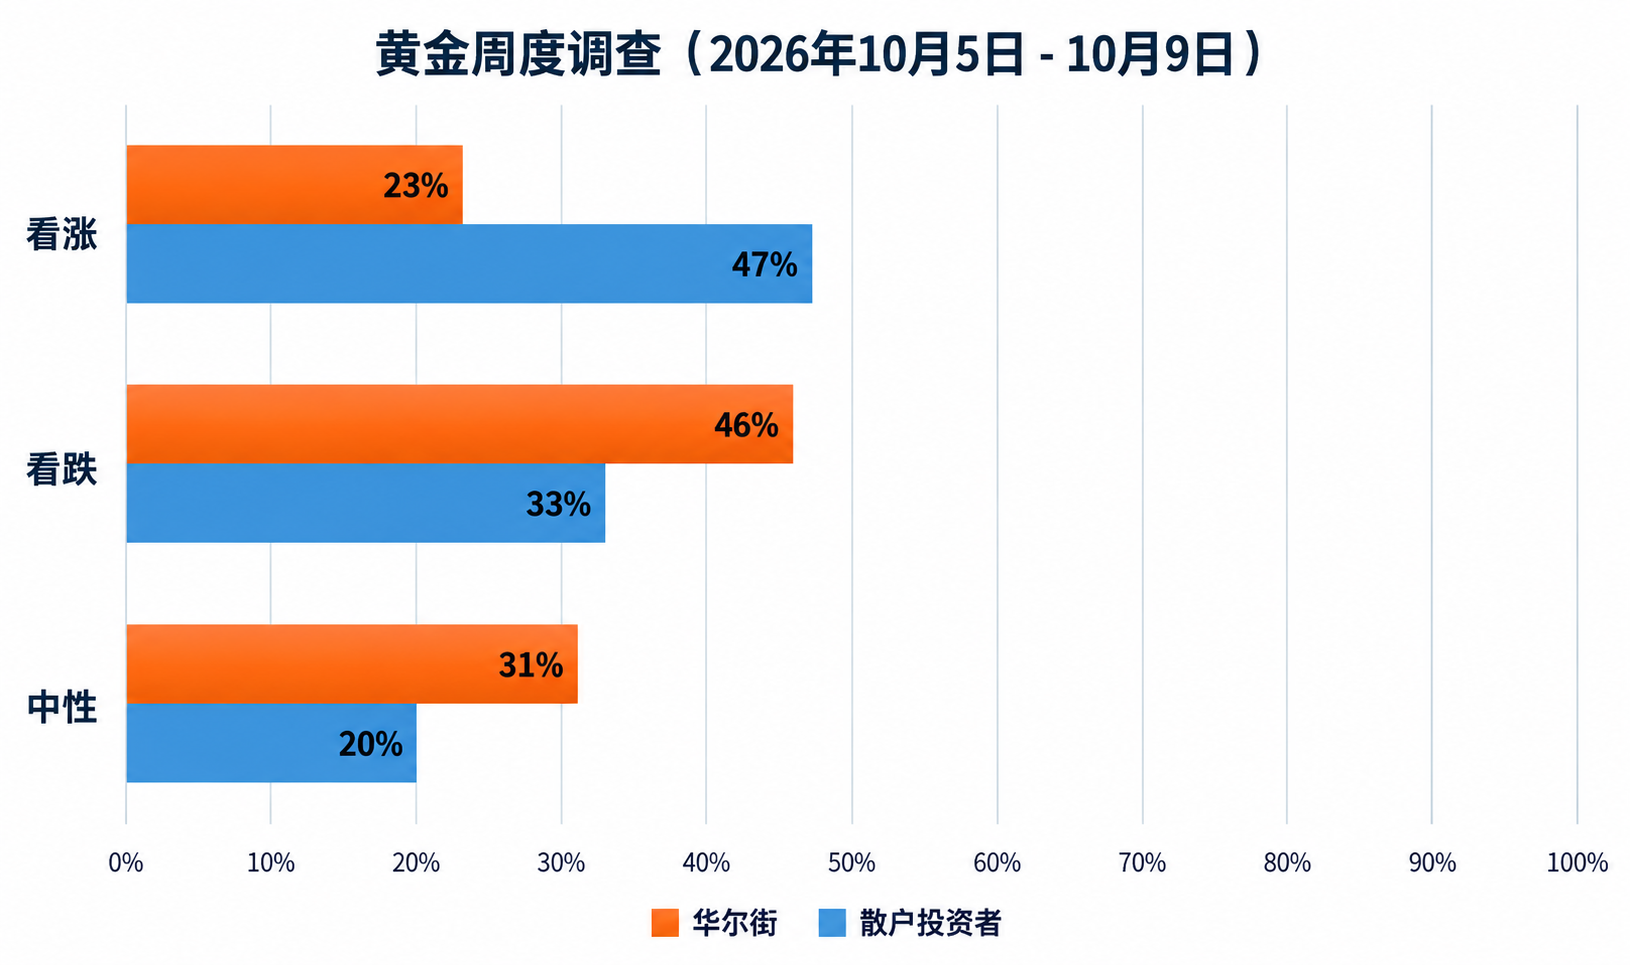
Kitco News最新黄金调查显示,华尔街情绪已接近看空多数。参与调查的13位分析师中,3位、即23%预计下周金价上涨,6位、即46%认为金价将进一步下跌,另外4位、即31%认为金价将横盘整理或暂时难以判断方向。
与此同时,Kitco线上调查共有182名散户投资者参与,Main Street投资者自7月以来首次失去绝对看涨多数。其中,85人(47%)预计下周金价上涨;60人(33%)认为金价将下跌;其余37人(20%)预计金价将在未来一周维持震荡。
(图源:Kitco,中文制图:FX168)
市场人士对后市看法分歧明显。Bannockburn Global Forex董事总经理Marc Chandler表示,他看好下周金价走高。他认为,美联储领导层以及纽约联储主席威廉姆斯等人的表态,已经传递出比市场更强的耐心,而疲弱的美国就业报告进一步强化了这一信号。随着利率回落,金价在周末前出现了更具建设性的走势,并重新收复4200美元关口。他补充称,若金价能突破4280至4300美元区域,将增强市场对阶段性低点已经形成的信心。
investingLive货币策略主管Adam Button则持中性立场,称自己正在寻找10月的买入机会,因为11月至次年1月通常是黄金的强季节性窗口。
Adrian Day Asset Management总裁Adrian Day认为,黄金在高收益率、强势美元和高油价的共同压制下仍展现出相当韧性,这种组合通常会对金价构成“毁灭性”压力。他预计短期内金价可能还会略有回落,但不会持续太久;如果战争结束,美元可能恢复下行趋势,而美国难以解决的财政赤字以及美联储暂停加息,都将为黄金提供支撑。不过他也直言,下一步走势“很可能仍是下跌”。
Asset Strategies International总裁兼首席运营官Rich Checkan则偏向看多。他表示,美元走强和美债收益率上升正在压制金价,但疲弱就业数据为黄金带来了一些支撑,因为市场将其与纽约联储主席威廉姆斯“没有紧迫性加息”的表态结合起来解读,认为10月不会加息,因此金价应会因此小幅上扬。
Walsh Trading商业对冲联席主管Sean Lusk则对黄金在非农后未能延续涨势感到困惑和失望。他说,原本预期在原油下跌、股市上涨、美元承压的情况下,金价应该走高,但市场初步反应虽偏正面,随后却转为负面。他认为,真正压制金属的是股市大涨与收益率上升的组合,而不是其他因素。
Lusk还表示,他担心黄金涨势可能暂时耗尽动能。虽然他认为10月存在为期三到四周的季节性利多窗口,金价有机会重新冲击4400至4500美元,但目前立场仍偏中性,略微倾向上行。他建议市场先观察周末地缘政治局势,再决定下周如何定价。
下周关注服务业与美联储纪要
与本周相比,下周美国经济数据相对清淡,但仍有几项关键事件可能引发波动。市场将重点关注9月ISM服务业PMI、9月美联储货币政策会议纪要、每周初请失业金人数,以及10月密歇根大学消费者信心初值。
其中,周一公布的ISM服务业PMI将受到特别关注,分析师会重点观察其中的就业分项,以判断疲弱非农是否意味着劳动力市场进一步降温。周三下午公布的美联储9月会议纪要,则可能为市场提供关于联邦公开市场委员会(FOMC)内部鹰鸽分歧的更多线索。周四将发布周度初请失业金人数,周五则迎来密歇根大学10月消费者信心初值。
FxPro高级市场分析师Alex Kuptsikevich预计,下周金价仍将承压。他指出,黄金在过去6周中有5周下跌,本周初一度跌破4100美元,随后每次试图反弹至4200美元附近都遭遇抛售。他认为,投资者似乎已经等待美国和欧洲政府债券市场最剧烈的抛售结束后,开始从黄金转向债券。
不过,Kuptsikevich提醒,这类债市波动往往不会如此简单地结束。他将当前环境与2011至2012年的希腊和欧元区债务危机相提并论,认为当时黄金在2011年9月见顶后,随后进入了长达四年的熊市。他表示,历史经验说明,现在更需要的是政府大规模注资和承诺,因此风险资产需求可能继续减弱,并可能拖累金价重新测试4000美元。
他补充称,如果短期内出现负面情景——即债券收益率继续上升、美元进一步走强、股市走弱——黄金可能继续承压;但如果欧洲及时采取措施,可能迅速恢复投机者和投资者的兴趣,并像2020年那样引发新一轮全球金价上涨。