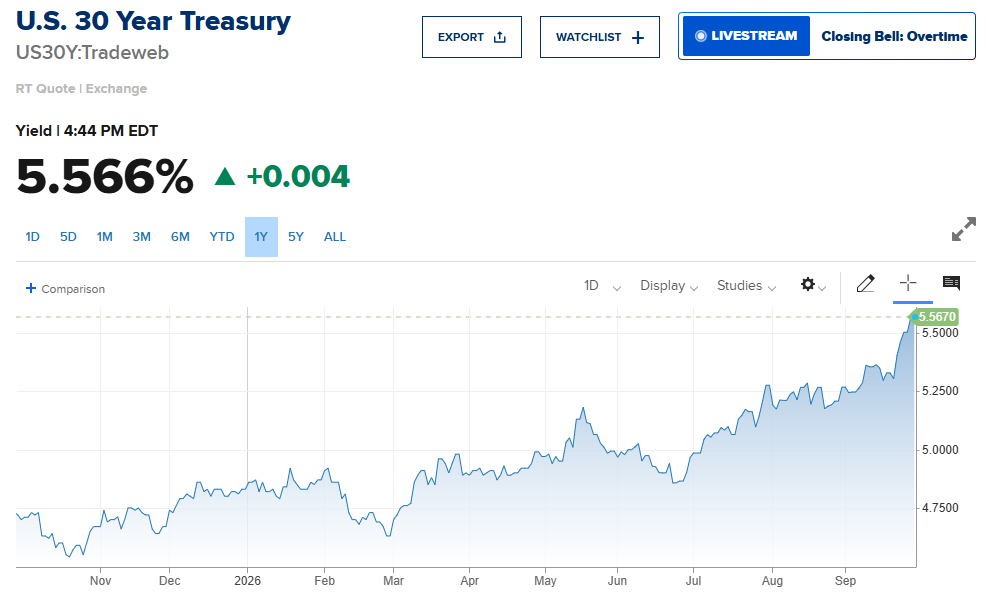
FX168财经报社(北美)讯 周二(9月29日),美国国债收益率再度冲上多年高位,继续对华尔街施压。30年期美债收益率盘中突破5.6%,创2002年以来最高水平,10年期收益率一度升破5.29%。受高油价、高利率以及美联储进一步加息预期影响,美股三大指数连续第二个交易日收跌,金融股成为市场主要拖累。
截至收盘,道琼斯工业平均指数下跌131.59点,跌幅0.26%,报51,349.92点;标普500指数下跌0.16%,报7,670.84点;纳斯达克综合指数下跌0.09%,报26,797.54点。尽管三大指数均脱离盘中低点,但仍连续第二个交易日收跌。
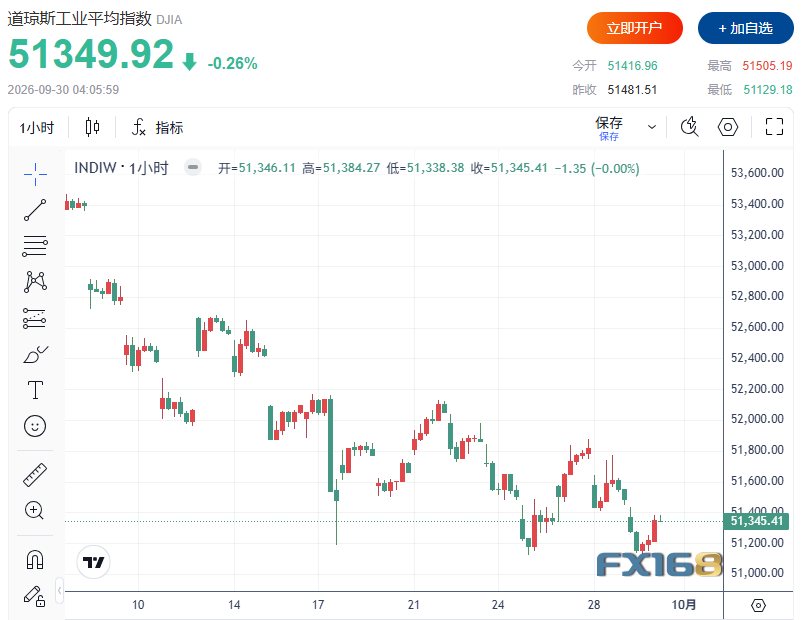
(图源:FX168)
美债收益率再创多年高位
周二,美国长期国债收益率继续攀升。30年期美债收益率盘中升至5.6%以上,达到2002年6月以来最高水平;基准10年期美债收益率一度突破5.29%。
(图源:CNBC)
近期油价高企与债券收益率同步走高,持续给风险资产带来压力。周一,道指已经下跌超过300点,标普500指数和纳指则分别下跌0.8%和0.9%。
Aristotle Pacific Capital董事总经理兼投资组合经理Jeff Klingelhofer表示,市场正在押注通胀最终会通过需求遭到破坏而回落,这也是目前股市下跌、利率上升的重要原因之一。他认为,投资者正在逐渐接受美联储主席Kevin Warsh对于通胀和经济调整路径的判断。
高收益率环境对股市形成多重压力。一方面,长期无风险利率上升会压低股票估值,尤其不利于高估值成长股;另一方面,融资成本持续上升也可能抑制企业投资和居民借贷需求,从而增加经济增长放缓的风险。
美联储官员继续释放偏鹰信号
债券收益率走高的另一重要背景,是美联储官员仍未排除进一步加息。
纽约联储主席John Williams周二表示,今年晚些时候再加息一次可能是合适的,但他同时强调,美联储目前没有必要急于行动。
Williams指出,美联储9月已经完成25个基点加息,因此政策制定者有时间继续收集数据,并观察经济和通胀的潜在趋势。他表示,随着更多数据积累,美联储将能够更清楚地判断经济前景以及实现双重目标所面临的风险。
不过,Williams也明确表示,今年晚些时候“进一步上调一次联邦基金利率目标区间可能是合适的”,以帮助通胀更及时地回到目标水平。
相比之下,美联储理事Michael Barr的表态更为鹰派。Barr表示,在他的基准情景下,美联储可能仍需要进一步调整政策,以确保通胀及时回落至目标。
他指出,目前通胀风险仍高于劳动力市场风险,因此政策需要进一步重新校准,以更好平衡充分就业和价格稳定两项目标。
这些表态进一步强化了市场对年内继续加息的预期,也使长期美债收益率维持在高位。
金融股成重灾区
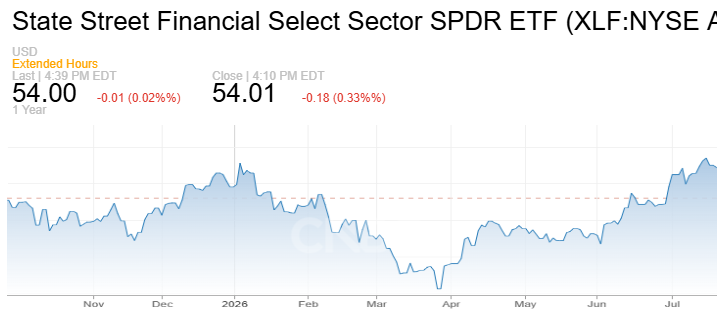
金融板块周二继续承压。摩根大通(JPMorgan Chase)、摩根士丹利(Morgan Stanley)和美国银行(Bank of America)均下跌,金融精选行业SPDR ETF(XLF)也收低。
(图源:CNBC)
整个9月,金融股已经成为标普500指数中表现最弱的板块。截至周二,标普500金融指数本月累计下跌6.3%,有望创下2023年3月以来最差月度表现。
部分个股跌幅更加明显。黑石(Blackstone)9月累计下跌约21%,贝莱德(BlackRock)下跌约8%;摩根士丹利则有望录得连续第六个交易日下跌,为2024年初以来最长连跌纪录。
与此同时,多个大型金融机构股价已经跌破或接近200日移动均线,包括美国银行、高盛、摩根士丹利、PNC Bank和Chubb。银行ETF同样承压,State Street SPDR S&P Bank ETF本月累计下跌约6.1%。
9月表现分化 道指五个月连涨或终结
随着9月接近尾声,美股三大指数月度表现出现明显分化。
截至周二,标普500指数9月累计下跌约0.2%,道指累计下跌约3.5%。如果这一走势延续至月末,道指将结束此前连续五个月上涨的纪录。
相比之下,纳指9月仍累计上涨超过1%。
从第三季度来看,标普500指数和纳指均累计上涨约2%,而道指则累计下跌接近2%。
这种分化反映出,在高利率环境下,不同行业和指数所承受的压力并不一致。金融股因融资成本上升和信贷需求前景转弱而明显承压,而部分科技股仍获得人工智能和资本开支主题支撑。
高油价与高利率仍是主要风险
当前华尔街面临的核心压力,仍然来自高油价和高利率的组合。
油价居高不下推升通胀预期,而通胀压力又强化了市场对美联储继续加息的押注,随后进一步推动美债收益率上升。对于股市而言,这意味着一方面企业融资成本上升,另一方面估值折现率也在抬高。
如果未来几天公布的通胀和就业数据继续显示美国经济具有韧性,市场可能进一步上调对年内继续加息的预期,美债收益率也可能继续维持高位。
反之,如果数据明显走弱,则可能缓解部分利率压力,并为美股提供喘息机会。
目前来看,三大指数虽然已从周二盘中低点反弹,但连续两个交易日收跌显示,在长期美债收益率升至多年高位之后,华尔街仍处于对“更高更久”利率环境重新定价的过程中。